Crédito como benefício financeiro: como comunicar aos colaboradores sem incentivar endividamento
Falar sobre crédito dentro de uma empresa exige mais cuidado do que divulgar um benefício tradicional. Diferentemente de um plano de saúde ou de um vale-alimentação, uma operação de crédito representa um compromisso financeiro assumido pelo trabalhador, com parcelas que podem acompanhar seu orçamento durante meses ou até anos.
Isso não significa que o assunto deva ficar fora das iniciativas de benefícios corporativos. Pelo contrário. Muitas pessoas já convivem com financiamentos, cartão de crédito, cheque especial e outras obrigações financeiras. Para parte delas, conhecer alternativas e entender melhor as condições disponíveis pode contribuir para uma decisão mais consciente.
O desafio está na maneira como a empresa apresenta essa possibilidade. Uma comunicação bem construída pode facilitar o acesso à informação, ajudar os colaboradores a reconhecer canais seguros e explicar o que precisa ser avaliado antes de contratar. Já uma abordagem excessivamente comercial pode transmitir a impressão de que a empresa está recomendando uma dívida, mesmo quando essa não é sua intenção.
É justamente nesse ponto que começa uma estratégia responsável de bem-estar financeiro. Facilitar o acesso ao crédito não significa incentivar a contratação. O papel da empresa é oferecer informação, orientação e suporte para que cada pessoa consiga avaliar se determinada operação faz sentido para sua realidade.
Essa preocupação também está presente na proposta do Crédito do Trabalhador. Segundo o Ministério do Trabalho e Emprego (MTE), o programa foi concebido como uma política de alívio financeiro, e não de estímulo ao consumo por meio do crédito. A jornada oficial permite que o trabalhador solicite e analise propostas, buscando reduzir decisões apressadas.
Para RH, Departamento Pessoal e lideranças, essa é uma referência importante. O sucesso de uma iniciativa não deveria ser medido apenas pelo número de pessoas que contrataram crédito, mas também pela qualidade da experiência oferecida e pela capacidade de tomar decisões com mais clareza.
O que significa oferecer crédito como benefício financeiro?
Quando uma empresa inclui crédito em sua estratégia de benefícios, precisa deixar claro o que está efetivamente oferecendo ao colaborador. O benefício não está simplesmente na possibilidade de assumir uma dívida. Está na experiência construída ao redor dessa possibilidade.
Uma iniciativa bem estruturada pode oferecer conteúdos de educação financeira, informações sobre modalidades de crédito, orientações para comparação de propostas e canais especializados de atendimento. Também pode ajudar o colaborador a entender conceitos que nem sempre são familiares, como Custo Efetivo Total (CET), margem consignável, prazo de pagamento e impacto das parcelas sobre a renda.
Esses elementos têm valor porque reduzem dúvidas e ajudam o trabalhador a compreender melhor as decisões que está prestes a tomar. A empresa não precisa recomendar uma operação específica para apoiar a vida financeira de seus profissionais. Ela pode contribuir criando um ambiente em que as informações sejam acessíveis, compreensíveis e confiáveis.
É importante, porém, não confundir uma iniciativa empresarial com a própria elegibilidade ao Crédito do Trabalhador. A modalidade permite que trabalhadores elegíveis acessem os canais oficiais e as instituições financeiras habilitadas, sem depender do antigo modelo de convênio individual entre cada empregador e determinado banco.
Por isso, quando uma empresa estabelece uma parceria para organizar a jornada dos colaboradores, seu diferencial precisa estar na experiência oferecida. Comunicação, educação, suporte, orientação e eventuais condições específicas da parceria, quando efetivamente existentes, são elementos que podem acrescentar valor.
O cuidado está em não sugerir que a empresa passou a conceder um acesso que, pelas regras do programa, já pode existir independentemente daquela parceria.
O benefício precisa respeitar a decisão individual
A decisão de contratar crédito pertence ao trabalhador. Essa autonomia precisa estar presente desde o primeiro comunicado até a eventual formalização da operação.
Imagine que uma empresa envie uma mensagem informando que todos os colaboradores podem conhecer uma alternativa de Crédito do Trabalhador. Parte das pessoas pode interpretar a comunicação como uma informação útil. Outras podem entender que a empresa está incentivando a contratação ou que existe algum tipo de recomendação do RH.
Essa diferença de percepção exige uma linguagem cuidadosa. O comunicado deve explicar que a consulta e a contratação são voluntárias, que qualquer oferta depende da análise da instituição financeira e que o colaborador pode avaliar as condições e decidir não contratar.
Uma boa experiência não termina necessariamente com um empréstimo. Em alguns casos, o melhor resultado pode ser justamente o colaborador perceber que não precisa assumir aquela obrigação naquele momento.
Crédito do Trabalhador: qual é o papel da empresa?
O Crédito do Trabalhador utiliza a estrutura de desconto em folha para operacionalizar o pagamento das parcelas contratadas. Isso cria uma relação entre a operação financeira individual do colaborador e os processos administrativos da empresa, mas não transforma o empregador em responsável pela concessão do dinheiro.
A solicitação parte do trabalhador, que autoriza o acesso às informações necessárias dentro da jornada. As instituições financeiras analisam os dados e decidem se apresentam propostas, com valores, taxas e prazos definidos conforme seus critérios. Cabe ao trabalhador comparar as condições disponíveis e decidir se deseja contratar.
O empregador participa principalmente da etapa operacional. Após a contratação, precisa consultar as informações das parcelas, realizar os descontos aplicáveis, registrar corretamente os valores no eSocial e efetuar os recolhimentos por meio dos procedimentos previstos, como o FGTS Digital nos casos correspondentes.
Essa distinção é fundamental para a comunicação interna. A empresa não aprova o crédito, não determina as taxas e não escolhe quais colaboradores devem contratar. Suas responsabilidades de folha existem independentemente de ela desenvolver uma iniciativa de comunicação ou estabelecer uma parceria para orientar os funcionários.
Dentro da organização, RH, Departamento Pessoal e Financeiro podem ter atribuições diferentes. O RH costuma estar mais próximo da comunicação e da experiência do colaborador, enquanto DP e Folha lidam diretamente com os procedimentos de desconto. O Financeiro pode participar das rotinas de conciliação e recolhimento, conforme a estrutura interna.
Essa divisão precisa estar definida antes do lançamento da iniciativa. Quando as responsabilidades não são claras, dúvidas sobre propostas acabam chegando ao RH, questões sobre desconto são encaminhadas a canais comerciais e o colaborador não sabe quem procurar.
Uma boa parceria deve ajudar a organizar esses caminhos, sem apagar os papéis de cada parte.
Como comunicar o crédito sem pressionar os colaboradores
A comunicação de crédito exige atenção especial porque acontece dentro de uma relação de trabalho. Uma mensagem enviada por uma instituição financeira costuma ser reconhecida como comunicação comercial. Quando o mesmo assunto aparece em um comunicado do empregador, pode ganhar um peso diferente.
O colaborador pode interpretar a divulgação como uma recomendação institucional, sobretudo quando a mensagem utiliza expressões como “aproveite sua oportunidade”, “garanta seu crédito” ou “não perca essa condição”.
Por isso, a empresa precisa tomar cuidado para não transformar uma informação sobre benefícios em uma campanha de contratação. O convite deve ser para conhecer a modalidade e avaliar as possibilidades, preservando a liberdade de decisão.
Uma comunicação poderia começar assim:
Crédito do Trabalhador: informação para você decidir.
Você pode conhecer melhor como funciona a modalidade e consultar as condições disponíveis para o seu perfil. A contratação é opcional e qualquer proposta depende da análise da instituição financeira responsável. Antes de decidir, compare o valor, a parcela, o prazo e o custo total da operação.
Essa abordagem informa a existência da alternativa, apresenta os limites da jornada e orienta o trabalhador sobre os próximos passos sem criar a expectativa de aprovação.
Compare com uma mensagem como “Sua empresa conseguiu liberar dinheiro para você. Aproveite agora seu crédito de até R$ 20 mil”. Além de utilizar uma linguagem de urgência, a frase pode sugerir que o valor anunciado já está disponível individualmente e que a empresa participou da aprovação.
Uma promessa desse tipo pode gerar frustração quando a instituição não apresenta proposta ou disponibiliza condições diferentes das divulgadas.
O cuidado com valores, taxas e aprovação
A utilização de números também merece atenção. Informar que determinado produto pode oferecer crédito de até um valor específico não significa que todos os colaboradores terão acesso àquele limite.
Da mesma forma, uma taxa anunciada como “a partir de” não necessariamente será a taxa oferecida para cada trabalhador. As condições dependem da análise realizada pela instituição e das características da operação.
Por isso, comunicações sobre valores máximos e condições diferenciadas precisam ter fundamento, contexto e ressalvas claras. Quando houver condições específicas de uma parceria, elas devem ser descritas de maneira objetiva e comprovável, sem criar uma promessa de aprovação.
Também é importante separar a ausência de proposta de uma suposta falha do colaborador. Se nenhuma instituição apresentar uma oferta, o RH não deve atribuir o resultado automaticamente ao score, ao tempo de empresa ou à margem. Existem diferentes critérios envolvidos na análise, e a ausência de proposta, isoladamente, não revela o motivo.
O melhor encaminhamento é orientar o trabalhador a utilizar os canais oficiais de atendimento, onde poderão ser verificadas as informações disponíveis sobre a jornada.
Educação financeira deve acompanhar a oferta de crédito
Uma estratégia de bem-estar financeiro não pode depender exclusivamente de comunicações sobre simulação e contratação.
Se todos os conteúdos de uma iniciativa terminam com um convite para solicitar crédito, é natural que o colaborador perceba o programa como uma campanha comercial. Para oferecer uma experiência mais completa, a empresa precisa trabalhar também assuntos que ajudem as pessoas a organizar o orçamento e compreender suas alternativas financeiras.
Isso inclui temas como planejamento mensal, prevenção a golpes, uso consciente do cartão de crédito, organização de dívidas, formação de reserva para imprevistos e comparação de custos.
O próprio Crédito do Trabalhador pode ser abordado dentro desse contexto. O trabalhador que já possui uma dívida pode avaliar se uma nova operação oferece condições mais adequadas. No entanto, substituir uma dívida por outra só faz sentido quando existe uma análise cuidadosa do custo, do prazo e do impacto no orçamento.
Uma parcela menor, por exemplo, pode representar um alívio mensal, mas também pode estar associada a um prazo mais longo. Se o colaborador observar apenas o valor da prestação, talvez não perceba quanto pagará até o encerramento do contrato.
Por isso, materiais educativos precisam explicar que taxa de juros, CET, parcela, prazo e total a pagar são informações complementares. Nenhuma delas deveria ser analisada isoladamente.
No nosso artigo sobre como comparar propostas de crédito, mostramos como essas informações podem ser colocadas lado a lado para uma avaliação mais completa. Esse tipo de conteúdo é especialmente útil para ações internas porque ensina uma habilidade que continua válida mesmo quando o trabalhador decide não contratar.
Margem consignável não é recomendação de endividamento
Outro ponto importante é a maneira como a empresa fala sobre margem consignável.
No Crédito do Trabalhador, a margem estabelece um limite para o comprometimento da remuneração disponível com as parcelas, conforme as regras da modalidade. Isso não significa que utilizar todo o limite seja uma decisão adequada para qualquer pessoa.
Dois colaboradores com rendas semelhantes podem ter despesas familiares, financiamentos, necessidades e reservas completamente diferentes. Uma prestação que parece confortável para uma pessoa pode comprometer despesas essenciais de outra.
A comunicação precisa respeitar essa realidade. Em vez de estimular o uso de toda a margem, a orientação deve ser para que o trabalhador avalie quanto de sua renda pode comprometer sem prejudicar o restante do orçamento.
É uma diferença importante entre comunicar o limite permitido e recomendar um valor para contratação.
O RH não precisa se tornar uma central de atendimento financeiro
Uma das principais preocupações das empresas ao estruturar iniciativas relacionadas a crédito é o volume de dúvidas que pode chegar às áreas de Pessoas e Departamento Pessoal.
Algumas perguntas fazem parte naturalmente da rotina de folha, como verificar um desconto realizado no contracheque. Outras pertencem à jornada de crédito, como entender por que uma proposta não apareceu, solicitar uma renegociação ou esclarecer as condições de um contrato.
Quando tudo chega ao mesmo canal, o atendimento fica mais lento e aumenta o risco de respostas imprecisas.
Por isso, a comunicação precisa apresentar os canais corretos desde o início. Dúvidas sobre análise, taxas e condições contratuais devem ser tratadas na jornada apropriada e pela instituição responsável quando necessário. Já questões relacionadas aos valores processados na folha podem exigir verificação do DP ou da equipe responsável pelo pagamento.
O RH pode apoiar o colaborador indicando onde encontrar informações, mas não deveria tentar interpretar decisões bancárias ou assumir uma obrigação de atendimento que não faz parte de sua função.
Nesse ponto, uma parceria estruturada pode contribuir bastante. O Conta Cheia atua para facilitar a jornada de acesso, comunicação e suporte, permitindo que dúvidas sejam encaminhadas de maneira mais organizada, respeitando os limites de atuação das instituições responsáveis pela concessão.
Depois das autorizações e informações necessárias, o atendimento pode verificar dados e possíveis pendências visíveis na jornada. Isso, porém, não significa que o Conta Cheia possa alterar políticas de crédito, garantir aprovação ou modificar uma proposta.
Quanto mais clara for essa divisão, menor a chance de uma dúvida sobre crédito se transformar em um problema de relacionamento entre empresa e colaborador.
Privacidade também faz parte de um benefício financeiro responsável
A contratação de crédito envolve informações financeiras pessoais. Embora o empregador precise tratar determinados dados para cumprir as obrigações relacionadas aos descontos em folha, isso não significa que as informações possam circular livremente pela organização.
Existe uma diferença entre o Departamento Pessoal acessar os dados necessários para processar uma consignação e um gestor receber informações sobre quais integrantes da equipe possuem empréstimos.
A primeira situação pode fazer parte da operação. A segunda exige outra justificativa e pode criar riscos desnecessários de exposição e julgamento.
O fato de um colaborador possuir crédito não permite concluir que ele esteja financeiramente desorganizado, enfrentando dificuldades ou apresentando algum risco profissional. Pessoas contratam operações financeiras por diferentes motivos, e essas decisões não deveriam interferir na forma como são avaliadas no trabalho.
Por esse motivo, a empresa também deve evitar abordagens individuais baseadas em suposições sobre a situação financeira de seus profissionais. Não cabe ao gestor identificar quem “parece precisar de dinheiro” e oferecer um empréstimo.
O caminho mais adequado é disponibilizar a comunicação pelos canais institucionais, permitindo que cada pessoa escolha se deseja conhecer a alternativa.
O cuidado com privacidade precisa se estender aos fornecedores envolvidos. Antes de iniciar uma parceria, a empresa deve compreender quais dados serão utilizados, com quais finalidades, quem terá acesso e como serão tratados os pedidos de suporte.
Essa governança não precisa tornar o programa burocrático, mas deve fazer parte de seu planejamento.
Como estruturar uma comunicação interna sobre Crédito do Trabalhador
Uma boa iniciativa começa antes do primeiro e-mail.
O RH precisa entender a proposta, conhecer os canais disponíveis e alinhar com DP e Financeiro os procedimentos aplicáveis. Também é importante definir como serão tratados problemas operacionais, dúvidas sobre propostas e situações em que o trabalhador não receber nenhuma oferta.
Com essas informações organizadas, o lançamento pode acontecer de maneira simples e gradual.
Comece apresentando o contexto, não o empréstimo
A primeira comunicação deve explicar por que a empresa está abordando o tema e como a iniciativa se relaciona com o cuidado financeiro dos colaboradores.
Em vez de destacar imediatamente valores e taxas, a mensagem pode apresentar o objetivo do programa, explicar a modalidade e indicar onde encontrar informações.
Isso ajuda a estabelecer uma relação de confiança antes de qualquer convite à simulação.
Ofereça materiais que respondam às dúvidas reais
Depois do lançamento, faz sentido disponibilizar um FAQ com informações sobre funcionamento, análise, margem, desconto em folha, segurança e responsabilidades de cada parte.
Também vale trabalhar conteúdos educativos curtos, especialmente sobre comparação de propostas e planejamento financeiro. Não é necessário explicar todo o sistema financeiro em uma única peça. Cada comunicação pode abordar uma dúvida específica, desde que faça parte de uma jornada coerente.
Um conteúdo sobre CET, por exemplo, ajuda a esclarecer por que duas propostas com taxas aparentemente semelhantes podem apresentar custos diferentes. Já uma comunicação sobre orçamento pode mostrar o impacto de uma parcela durante todo o prazo contratado.
Esses materiais têm utilidade independentemente de o trabalhador estar pronto para solicitar crédito naquele momento.
Escolha os canais com cuidado
E-mail, intranet, aplicativo interno, TV corporativa e materiais físicos podem funcionar, dependendo da rotina da empresa. Para equipes operacionais que não utilizam computador durante o expediente, cartazes e comunicações visuais podem ser importantes. Em ambientes administrativos, conteúdos digitais permitem aprofundar o assunto e direcionar para materiais complementares.
O WhatsApp também pode ser utilizado quando houver contexto e base adequada para a comunicação, mas exige atenção especial. Por ser percebido como um canal pessoal, mensagens frequentes sobre crédito podem se tornar invasivas.
Independentemente do canal, a orientação é manter a informação clara, identificar o remetente e permitir que o trabalhador reconheça os canais oficiais. Mensagens que criam urgência artificial ou sugerem acompanhamento individual da decisão, como “vimos que você ainda não contratou”, devem ser evitadas.
Não transforme toda comunicação em um convite para contratar
Depois do lançamento, a empresa não precisa repetir continuamente que existe crédito disponível.
A iniciativa pode evoluir com assuntos de educação financeira, alertas de segurança e conteúdos úteis para diferentes momentos da vida do colaborador.
A frequência deve acompanhar a relevância da informação, e não apenas um calendário comercial.
Uma comunicação sobre prevenção a golpes, por exemplo, pode ser mais importante em determinado momento do que um novo lembrete de simulação. Da mesma forma, um conteúdo sobre organização das contas pode ajudar pessoas que nem sequer pretendem contratar crédito.
Quando a empresa amplia o repertório, o programa passa a ser percebido como uma iniciativa de informação financeira, e não apenas como divulgação de produto.
Como avaliar se a iniciativa está funcionando?
Medir a qualidade de uma iniciativa de bem-estar financeiro exige olhar além da quantidade de contratos realizados.
Naturalmente, a empresa e os parceiros podem acompanhar indicadores operacionais e de utilização, respeitando as regras aplicáveis ao tratamento das informações. Entretanto, uma estratégia voltada ao colaborador também pode observar o alcance das comunicações, o consumo dos conteúdos educativos, as dúvidas mais frequentes, a qualidade do suporte e eventuais reclamações.
Esses indicadores ajudam a responder perguntas relevantes. Os profissionais estão entendendo como a modalidade funciona? Sabem que a contratação é opcional? Conseguem identificar os canais oficiais? As dúvidas são encaminhadas corretamente? O RH está recebendo menos solicitações que deveriam ser tratadas por instituições financeiras?
A evolução dessas respostas pode revelar problemas que o número de contratos sozinho não mostraria.
Imagine, por exemplo, uma iniciativa em que muitos colaboradores consultam as condições e uma parte decide não contratar depois de avaliar o custo e o impacto no orçamento. Isso não deveria ser interpretado automaticamente como fracasso.
Em uma proposta responsável de bem-estar financeiro, a decisão consciente de não assumir uma dívida também pode representar um resultado positivo.
Esse ponto é particularmente relevante para as lideranças. Quando o programa é avaliado exclusivamente pela quantidade de contratos, existe o risco de sua comunicação se tornar progressivamente mais agressiva. Quando a qualidade da experiência entra na análise, o foco permanece na autonomia do trabalhador.
Quais erros uma empresa deve evitar ao comunicar crédito?
Boa parte dos problemas começa quando a comunicação simplifica demais uma decisão que exige contexto.
O primeiro erro é tratar a possibilidade de crédito como aprovação garantida. Uma campanha pode apresentar a modalidade e suas características gerais, mas não deveria afirmar que determinado valor está liberado para todos os colaboradores sem que exista uma proposta individual confirmada.
Outro erro é utilizar expressões como “dinheiro fácil”, “aproveite antes que acabe” ou “taxas mais baixas para todos”. Além de estimular decisões apressadas, essas frases podem criar expectativas incompatíveis com as condições efetivamente apresentadas pelas instituições.
Também é importante evitar comparações genéricas. O Crédito do Trabalhador pode ser uma alternativa interessante para quem deseja avaliar a substituição de dívidas, mas isso não significa que será sempre a opção mais barata ou mais adequada para qualquer pessoa. As condições precisam ser comparadas caso a caso.
Um terceiro problema aparece quando toda a comunicação destaca o valor máximo e o tamanho da parcela, deixando de explicar custo, prazo e impacto sobre a renda. Isso pode fazer com que o trabalhador associe a contratação apenas ao dinheiro recebido, sem visualizar o compromisso futuro.
Por fim, existe o risco de misturar o papel do empregador com o da instituição financeira. A empresa pode organizar a comunicação, indicar suporte e cumprir suas obrigações de folha, mas não deveria assumir a responsabilidade pela decisão de crédito ou criar a percepção de que acompanha e aprova as escolhas individuais dos funcionários.
Evitar esses erros não significa produzir uma comunicação excessivamente jurídica ou distante. Pelo contrário. É possível explicar tudo isso com frases simples, exemplos cotidianos e uma linguagem próxima das pessoas.
A responsabilidade está no conteúdo da mensagem, não na quantidade de avisos que ela carrega.
Perguntas frequentes sobre crédito como benefício para colaboradores
A empresa pode oferecer Crédito do Trabalhador como benefício?
Pode estruturar uma iniciativa relacionada ao acesso, à informação e ao suporte sobre a modalidade. É importante, porém, explicar que o crédito é concedido por instituições financeiras e que a contratação depende da decisão e da análise individual.
O RH precisa aprovar as solicitações?
Não. O trabalhador realiza a solicitação pelos canais disponíveis, e as instituições financeiras são responsáveis pela análise e eventual apresentação de propostas. O RH não define valores, taxas ou aprovação.
A empresa precisa ter convênio com um banco?
O acesso ao programa não depende do antigo modelo de convênio individual entre empregador e banco. Uma parceria empresarial pode acrescentar serviços de comunicação, orientação e suporte, mas não deve ser apresentada como requisito geral para acessar a modalidade.
O colaborador pode recusar uma proposta?
Sim. Receber uma proposta não gera obrigação de contratar. O trabalhador deve analisar as condições e decidir se a operação faz sentido para sua necessidade e seu orçamento.
A empresa pode comunicar taxas e valores?
Pode apresentar informações corretas e fundamentadas, respeitando as regras aplicáveis. Valores máximos e taxas anunciadas não devem ser confundidos com aprovação individual, e as condições efetivas dependem da análise da instituição financeira.
Como o RH deve agir quando nenhuma proposta aparece?
O RH não deve atribuir a ausência de proposta a um motivo não confirmado. O caminho adequado é orientar o colaborador a procurar o canal oficial responsável pela jornada para verificar as informações disponíveis.
O número de contratos é suficiente para medir o sucesso do programa?
Não. Contratos podem fazer parte da análise, mas uma estratégia de bem-estar financeiro também deve considerar clareza da comunicação, engajamento com conteúdos educativos, satisfação com o suporte e qualidade da experiência dos colaboradores.
Bem-estar financeiro começa com informação, não com contratação
A relação entre trabalho e vida financeira vai muito além do pagamento do salário. É pela renda do trabalho que muitas pessoas organizam a casa, sustentam a família, planejam compras e administram compromissos assumidos ao longo do tempo.
Por isso, existe espaço para que as empresas abordem educação financeira e acesso responsável ao crédito em suas estratégias de benefícios. Mas essa atuação precisa respeitar uma fronteira: o empregador pode facilitar a informação e apoiar a jornada, sem interferir na decisão financeira individual de seus profissionais.
O Crédito do Trabalhador pode fazer parte desse contexto, especialmente quando o colaborador deseja conhecer alternativas e comparar condições. Ainda assim, nenhuma modalidade deveria ser apresentada como solução automática para dificuldades financeiras.
Um programa bem estruturado é aquele em que a pessoa consegue entender o que está sendo oferecido, conhecer os custos envolvidos, reconhecer os riscos e decidir com liberdade. Às vezes, essa decisão será contratar. Em outras, será buscar outra alternativa ou simplesmente não assumir uma nova dívida.
No Conta Cheia, acreditamos que o papel de uma parceria empresarial é tornar essa jornada mais clara, com comunicação, orientação e suporte, sem transformar RH e Departamento Pessoal em uma operação comercial de crédito.
Porque cuidar da vida financeira dos colaboradores não significa incentivar que eles contratem mais. Significa oferecer condições para que tomem decisões melhores.
Sua empresa quer estruturar uma jornada de Crédito do Trabalhador com comunicação clara, educação financeira e suporte aos colaboradores? Converse com o time de Parcerias do Conta Cheia.
A contratação é opcional e está sujeita à análise da instituição financeira responsável. Valores, taxas, CET, prazos e demais condições dependem da proposta efetivamente apresentada ao trabalhador.
Precisa de crédito com as melhores taxas?
Faça uma simulação gratuita e sem compromisso.
Simular agoraLeia também
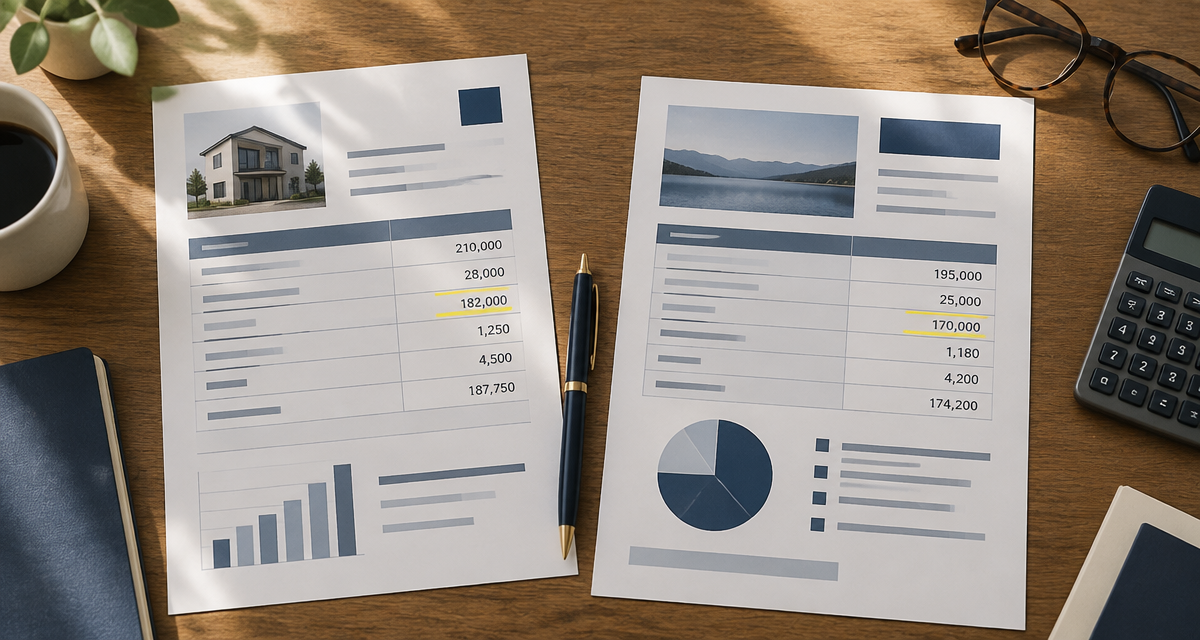
Como comparar duas propostas de crédito sem olhar apenas para a parcela
Aprenda a comparar duas propostas de crédito olhando CET, juros, parcela, prazo, valor recebido e total a pagar antes de decidir.
Crédito do Trabalhador após demissão: o que acontece?
Foi demitido ou trocou de emprego com Crédito do Trabalhador ativo? Entenda saldo devedor, rescisão, FGTS, garantias e desconto no novo vínculo.