Novas regras do Banco Central para ofertas de crédito e dívidas: o que muda para o trabalhador?
Uma parcela cabe no salário. Isso significa que o crédito cabe no orçamento? Nem sempre. Quem está pensando em contratar o Crédito do Trabalhador pode ter outras contas vencendo no mesmo mês, uma dívida no cartão ou um compromisso que não aparece na margem disponível para desconto em folha. Por isso, entender o custo e o impacto de uma proposta faz diferença antes de tomar a decisão.
No dia 23 de outubro de 2026, o Banco Central aprovou duas normas que caminham nessa direção. Publicadas no Diário Oficial da União em 26 de outubro, elas tratam do controle sobre ofertas individuais de produtos financeiros e da apresentação de informações sobre dívidas antes de uma nova contratação. As principais exigências começam a valer em 2027. As regras do programa Crédito do Trabalhador não foram alteradas por essas resoluções, mas as normas alcançam operações de crédito realizadas pelas instituições abrangidas pelo Banco Central.
Mais controle sobre as ofertas que chegam até você
A Resolução BCB nº 602 trata das ofertas individuais iniciadas pela instituição ou por terceiros que atuam em seu nome. Isso inclui comunicações comerciais por aplicativo, WhatsApp, SMS, e-mail e outros canais, quando direcionadas a uma pessoa para incentivar a contratação, renovação ou ampliação de um produto sem uma solicitação específica anterior.
A partir de 31 de março de 2027, as instituições abrangidas deverão oferecer ao cliente a possibilidade de escolher sobre quais produtos e serviços aceita receber esse tipo de comunicação. A opção deverá aparecer de forma destacada nos meios usados para enviar as ofertas. A autorização, quando concedida, poderá ser revogada a qualquer momento. A regra não impede que a pessoa procure um produto por iniciativa própria e peça uma simulação.
Há uma proteção adicional para clientes em situações que exigem atenção qualificada. Para identificar esses casos, a instituição deverá considerar fatores como renda disponível, obrigações já assumidas, uso persistente do rotativo ou parcelamento da fatura e dívidas vencidas por período prolongado. Nesses casos, a oferta ativa de crédito dependerá de autorização prévia e específica para a modalidade. Também deverá ficar restrita, observadas as regras aplicáveis, a alternativas como renegociação, portabilidade ou migração de saldo em condições mais vantajosas, sem oferecer um desembolso adicional. A norma ainda exige linguagem clara e avaliação da capacidade de pagamento antes das ofertas individuais.
Isso não significa que toda mensagem sobre crédito será proibida, nem que uma autorização genérica dada hoje vale automaticamente para qualquer oferta futura. O que a regra procura organizar é a abordagem comercial feita diretamente ao consumidor, com atenção especial a quem já enfrenta dificuldades financeiras.
Um painel para enxergar as dívidas e o peso de uma nova parcela
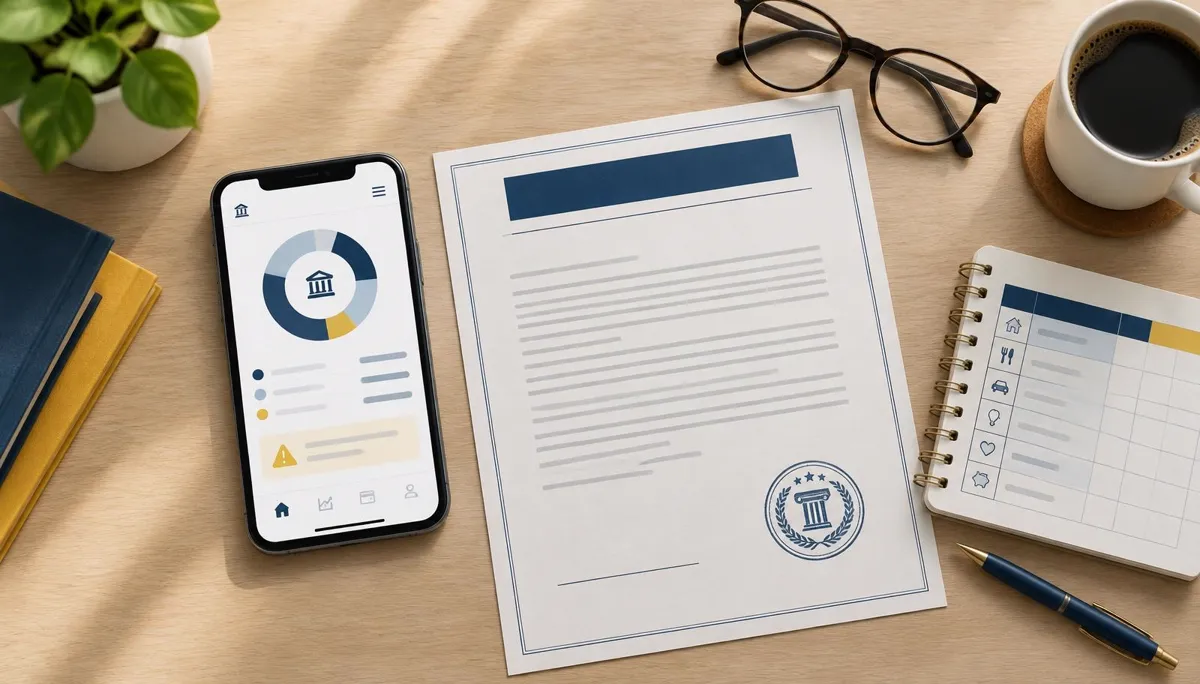
A Resolução BCB nº 601 determina que as instituições abrangidas ofereçam, em seus aplicativos e plataformas digitais, um Painel de Dívidas Consolidadas. As principais exigências entram em vigor em 1º de julho de 2027. O painel deverá mostrar obrigações financeiras, detalhar dívidas, indicar o comprometimento da capacidade mensal de pagamento e apresentar simulações e alertas de risco.
Antes de concluir uma nova contratação de crédito, o cliente deverá receber uma simulação que mostre a parcela, o percentual da capacidade de pagamento comprometido, quanto as obrigações existentes já consomem e o valor mensal que restaria após a nova operação. A norma também prevê alertas em situações de risco, inclusive quando o comprometimento da capacidade mensal de pagamento chegar a 40%. Esse percentual é um gatilho de alerta do painel, não uma nova margem consignável para o Crédito do Trabalhador.
O painel não começará, necessariamente, mostrando todas as dívidas que uma pessoa possui em todos os bancos. Na primeira etapa, contempla as operações existentes na própria instituição. A norma prevê ampliação posterior com dados do Sistema de Informações de Créditos e do Open Finance, conforme as regras de acesso e as autorizações aplicáveis. Por isso, mesmo com a nova ferramenta, acompanhar as contas do mês continuará sendo importante.
O que isso tem a ver com o Crédito do Trabalhador?
No Crédito do Trabalhador, as parcelas são descontadas em folha. Segundo as perguntas frequentes do Ministério do Trabalho e Emprego, a margem consignável pode chegar a 35% do salário considerado para o desconto. Essa margem indica um limite para a parcela na folha; ela não responde sozinha se a contratação é confortável para o orçamento de uma pessoa.
Imagine alguém que tenha margem disponível, mas também pague aluguel, transporte, mercado e uma fatura de cartão que se repete a cada mês. Uma parcela pode respeitar a margem e, ainda assim, apertar o restante do salário. A pergunta útil é quanto ficará disponível para viver depois de todas essas despesas, não apenas se a simulação apresenta um valor possível.
Antes de escolher uma proposta, confira a parcela e o prazo, mas olhe também para o Custo Efetivo Total (CET), que reúne os custos da operação em uma medida de comparação, e para o valor total a pagar. Se a ideia for trocar uma dívida cara por outra, compare o saldo, o prazo restante e o custo final das duas opções. Uma parcela menor pode vir acompanhada de mais meses de pagamento. Vale verificar ainda quando começa o desconto em folha e como ele afetará o valor disponível no mês.
As duas resoluções apontam para uma experiência com mais informação e mais controle para o consumidor, mas suas principais exigências ainda têm datas futuras de vigência. Hoje, a melhor atitude já está ao alcance de quem pesquisa crédito: pedir as condições, fazer as contas com calma e só avançar quando a proposta fizer sentido para a sua realidade.
Se você tem carteira assinada e quer conhecer as condições disponíveis para seu perfil, faça uma simulação no Conta Cheia. Simular não é contratar. A oferta, o valor final e as condições dependem de análise e são apresentados antes da contratação.
Fontes
Precisa de crédito com as melhores taxas?
Faça uma simulação gratuita e sem compromisso.
Simular agoraLeia também
Crédito do Trabalhador na empresa: qual é o papel do RH, DP, Financeiro e das instituições financeiras?
Entenda as responsabilidades do RH, Departamento Pessoal, Financeiro, empregador e instituições financeiras no Crédito do Trabalhador, do contrato ao desconto em folha.
Crédito como benefício financeiro: como comunicar aos colaboradores sem incentivar endividamento
Entenda como empresas e RH podem comunicar o Crédito do Trabalhador com responsabilidade, promover bem-estar financeiro e evitar o incentivo ao endividamento.